Fiktives Beispielobjekt – dient zur Veranschaulichung, kein Angebot

Diese Wohnung gibt es nicht. Alle Werte sind gerechnet, um zu zeigen, wie wir ein Objekt prüfen.

1 / 5

Fotos: Heike (Home Staging)

Dachterrasse mit zwei Rattansesseln, Beistelltisch mit Karaffe und Leuchtsäule

Dachterrasse mit zwei Rattansesseln, Beistelltisch mit Karaffe und Leuchtsäule · 1 / 5 · Fotos: Heike (Home Staging)

Mainz · Marienborn

2-Zimmer-Dachgeschosswohnung mit Dachterrasse in Mainz-Marienborn

2025 saniert, Dachterrasse, Uni-Klinik gut erreichbar

Wohnfläche
59 m²
Zimmer
2
Baujahr
1982
saniert 2025

Kaufpreis (fiktiv)

141.000 €

5,79 % brutto
Kaltmiete
680 € / Monat
Nettorendite
4,15 %
Cashflow vor Steuern
+88 € / Monat
nach Steuern
+72 € / Monat

Finanzierung (objektbezogen): 35 % Eigenkapital · 3,9 % Zins · 2 % Tilgung

Kostenlos und unverbindlich: Wir melden uns mit einer Ersteinschätzung und passenden echten Objekten, sofern verfügbar.

Inhalt (6 Abschnitte)
  1. 1.Eckdaten
  2. 2.Beschreibung
  3. 3.Rechnung vor und nach Steuern
  4. 4.Preis, Miete und Finanzierung
  5. 5.Highlights und Risiken
  6. 6.Lage
Eckdaten

Die Wohnung im Überblick

Ort
Mainz, Stadtteil Marienborn (keine Adresse, fiktiv)
Wohnfläche
59 m²
Zimmer
2
Baujahr
1982
Sanierung
2025 vor dem Verkauf: Duschbad, Einbauküche, Parkett in Wohn- und Schlafzimmer, Innentüren, Terrassenbelag
Gemeinschaftseigentum
Dach und Terrassenabdichtung von 1982, Fenster 2008 erneuert; kleine Gemeinschaft mit acht Einheiten (nicht Teil der Sanierung)
Etage
4. OG (Dachgeschoss) von 4, ohne Aufzug
Energie (fiktiv)
Klasse D, 128 kWh/(m²·a), Bedarfsausweis, Gas-Brennwerttherme (2018)
Ausstattung
Dachterrasse ca. 12 m², Duschbad, Einbauküche (2025, mitvermietet), Kellerabteil, Stellplatz im Hof
Vermietet seit
11/2025 (nach der Sanierung neu vermietet), Kaltmiete 680 € (11,53 €/m²)
Hausgeld
300 € / Monat, davon 98 € nicht umlagefähig (Verwaltung, Erhaltungsrücklage), 202 € über die Nebenkosten vom Mieter
Beschreibung

Was die Wohnung ausmacht

Ganz oben in einem kleinen Mehrfamilienhaus von 1982 liegt diese Zwei-Zimmer-Wohnung mit rund zwölf Quadratmetern Dachterrasse. Das Haus hat nur acht Einheiten. 2025 wurde die Wohnung komplett hergerichtet: neues Duschbad, Einbauküche, Parkett in Wohn- und Schlafzimmer, neue Innentüren und ein neuer Terrassenbelag; die Gas-Brennwerttherme stammt von 2018. Seit November 2025 wohnt eine Pflegekraft der Universitätsmedizin hier und zahlt 680 € kalt, rund 3 % über dem Median des qualifizierten Mietspiegels. In Rheinland-Pfalz fallen 5 % Grunderwerbsteuer an statt 6 % wie in Hessen, das senkt das nötige Eigenkapital. Der Preis liegt unter dem Schnitt für Marienborn, weil das Haus keinen Aufzug hat, die Dachschrägen die Stellfläche verkleinern und Dach und Terrassenabdichtung der Gemeinschaft noch aus der Bauzeit stammen.

Rechnung

Rendite und Cashflow vor und nach Steuern

Gerechnet mit einer eigenen Finanzierung für dieses Objekt: 65 % Darlehen, also 35 % des Kaufpreises plus Nebenkosten aus Eigenkapital, 3,9 % Sollzins und 2 % Tilgung. Die Begründung und den Vergleich mit unserer Standardfinanzierung finden Sie unter „Einordnung“. Steuer für einen Single mit 3.000 € netto im Monat (Steuerklasse I, Tarif 2026). Alle Zahlen ergeben sich aus den Eckdaten oben.

Kennzahlen

Bruttomietrendite
5,79 %
Faktor 17,3
Nettomietrendite
4,15 %
nach Kosten und Ausfall
Eigenkapital
64.254 €
35 % + Nebenkosten
Cashflow vor Steuern
+88 €
pro Monat, 1. Jahr
Cashflow nach Steuern
+72 €
Single, 3.000 € netto
Tilgung
153 €
Vermögensaufbau pro Monat

Rechenweg

Kaufpreis
141.000 €
2.390 €/m² Wohnfläche
Kaufnebenkosten
14.904 €
10,6 %: Grunderwerbsteuer Rheinland-Pfalz 5 % (7.050 €), Notar/Grundbuch 2 %, Makler 3,57 %
Gesamtinvestition
155.904 €
Eigenkapital
64.254 €
35 % des Kaufpreises plus Nebenkosten, Darlehen 91.650 €
Jahreskaltmiete
8.160 €
680 € × 12
Nicht umlagefähige Kosten
−1.530 €
Hausgeldanteil 1.176 € + eigene Rücklage Sondereigentum 354 € pro Jahr (trotz Sanierung unverändert 6 €/m², weil Küche, Böden und Geräte sich abnutzen)
Mietausfallwagnis
−163 €
2 % der Jahresmiete
Jahresreinertrag
6.467 €
Bruttomietrendite
5,79 %
Jahreskaltmiete / Kaufpreis · Kaufpreisfaktor 17,3
Nettomietrendite
4,15 %
Reinertrag / (Kaufpreis + Nebenkosten)
Kreditrate
−451 € / Monat
Sollzins 3,9 %, Tilgung 2 % (Annahme, keine Konditionszusage); Zinsen 1. Jahr 3.541 €
Steuereffekt (Single, 3.000 € netto)
−16 € / Monat
Mehrsteuer 195 € im 1. Jahr. Einkünfte aus Vermietung +587 €: Miete nach Ausfall 7.997 € − Schuldzinsen 3.541 € − Kosten 1.530 € − AfA 2.339 €
Monatlicher Cashflow vor Steuern

+88 €

Reinertrag 539 € minus Kreditrate 451 €, davon Tilgung 153 € (Vermögensaufbau)

Monatlicher Cashflow nach Steuern

+72 €

+88 € vor Steuern minus 16 € Mehrsteuer im 1. Jahr. Die Tilgung mindert die Steuer nicht.

Stresstest (vor / nach Steuern)

  • Zins 2 Prozentpunkte höher (5,9 %): −64 € / −31 € pro Monat
  • 3 Monate Leerstand: einmalig −2.040 € Mietausfall vor Steuern
  • Mit Standardfinanzierung (20 % Eigenkapital, 4,2 % Zins, 2 % Tilgung): −44 € / −28 € pro Monat

Steuer und AfA: 2 % lineare AfA auf 75 % Gebäudeanteil an Kaufpreis plus Nebenkosten (116.928 €) = 2.339 € im Jahr. Single, Steuerklasse I, ohne Kirchensteuer: 3.000 € netto entsprechen rund 4.747 € brutto, Grenzsteuersatz 33,1 %. Die Sanierung 2025 hat der Verkäufer bezahlt, sie steckt im Kaufpreis: Es fallen keine eigenen Sanierungskosten an, und die AfA-Basis bleibt Kaufpreis plus Nebenkosten mit unverändertem Gebäudeanteil. Gerechnet ist das erste Jahr als Differenz mit und ohne Wohnung nach Tarif 2026, vereinfacht und keine Steuerberatung.

Einordnung

Kaufpreis, Miete und Finanzierung

Fiktiv heißt nicht beliebig: Wir haben Kaufpreis und Miete an amtlichen Werten ausgerichtet. Eine Bruttorendite zwischen 5,5 und 6 % gibt es im Rhein-Main-Gebiet nur im unteren Preissegment. Deshalb liegen die Kaufpreise unter den Durchschnittswerten, auch nach der Sanierung 2025: Saniert ist nur die Wohnung, nicht das Gemeinschaftseigentum. Die Gründe für den Abschlag stehen bei den Risiken. Die Miete ist eine neue Vermietung nach der Sanierung und deshalb an die Mietpreisbremse gebunden.

Kaufpreis je m²

2.390 €

−11,8 % gegenüber 2.710 €/m² (Ø Wiederverkauf 2023–2024, Gemarkung Marienborn, alle Baujahre). Quelle: Gutachterausschuss Mainz, Grundstücksmarktbericht 2025

Kaltmiete je m²

11,53 €/m²

+3,1 % gegenüber 11,18 €/m² (40–60 m², Baujahr 1978–1994, Median), Spanne 8,93 €/m² bis 13,76 €/m². Mietpreisbremse: Bei Wiedervermietung höchstens rund 12,30 €/m² (Vergleichsmiete + 10 %). Quelle: Landeshauptstadt Mainz, Qualifizierter Mietspiegel 2025

Finanzierung und Cashflow

35 % Eigenkapital · 3,9 % Zins · 2 % Tilgung

Anleger mit größerem Eigenkapital, etwa aus einer Erbschaft oder einer ausgezahlten Lebensversicherung: 35 % des Kaufpreises plus Nebenkosten aus eigenen Mitteln. Bei einem Beleihungsauslauf von 65 % verlangen Banken meist einen geringeren Risikoaufschlag, deshalb rechnen wir mit 3,9 % statt 4,2 % Sollzins.

Ehrlich gesagt: Der positive Cashflow (+88 € vor, +72 € nach Steuern im Monat) entsteht durch mehr Eigenkapital und den dadurch etwas günstigeren Zins, nicht durch eine bessere Wohnung. Mit unserer Standardfinanzierung läge er bei −44 € vor und −28 € nach Steuern. Dafür binden Sie 21.150 € mehr Eigenkapital. Bei 2 % Zins auf Festgeld (Annahme) entgehen Ihnen rund 423 € im Jahr vor Steuern. Die Eigenkapitalrendite im ersten Jahr (Cashflow nach Steuern plus Tilgung, ohne Wertentwicklung) sinkt von 4,4 % auf 4,2 %.

Chancen und Risiken

Highlights und ehrliche Risiken

Was dafür spricht

  • Dachterrasse und oberstes Geschoss, ruhige Lage am Stadtrand
  • 2025 saniert: Bad, Küche, Parkett und Türen neu, Heizung von 2018
  • Miete knapp über dem Median des qualifizierten Mietspiegels, Luft bis zur Mietpreisbremse
  • Nur 5 % Grunderwerbsteuer in Rheinland-Pfalz

Was Sie kritisch prüfen sollten

  • Gemeinschaftseigentum: Dach und Terrassenabdichtung sind über 40 Jahre alt; bei nur acht Einheiten trifft eine Dachsanierung jeden Eigentümer stark.
  • Dachschrägen und kein Aufzug schränken den Kreis künftiger Mieter und Käufer ein.
  • Die eigene Gastherme gehört zum Sondereigentum; Wartung und Austausch zahlt der Eigentümer.
  • Amtliche Mainzer Preise stammen aus 2023/2024; der Grundstücksmarktbericht 2026 steht noch aus.
Lage

Marienborn in Mainz

Marienborn ist der kleinste Mainzer Stadtteil, ruhig gelegen zwischen Bretzenheim und Lerchenberg. Die Straßenbahn fährt in die Innenstadt und zur Universität, die Universitätsmedizin ist in rund 15 Minuten erreichbar.

Kapitalanlage Mainz: Marktdaten und RechenbeispielAmtliche Kaufpreise, Mietspiegel, Stadtteile und Stresstest auf der Stadtseite.
Weitere Beispiele

Ähnliche Beispielobjekte

  • Fiktives Beispielobjekt – dient zur Veranschaulichung, kein Angebot

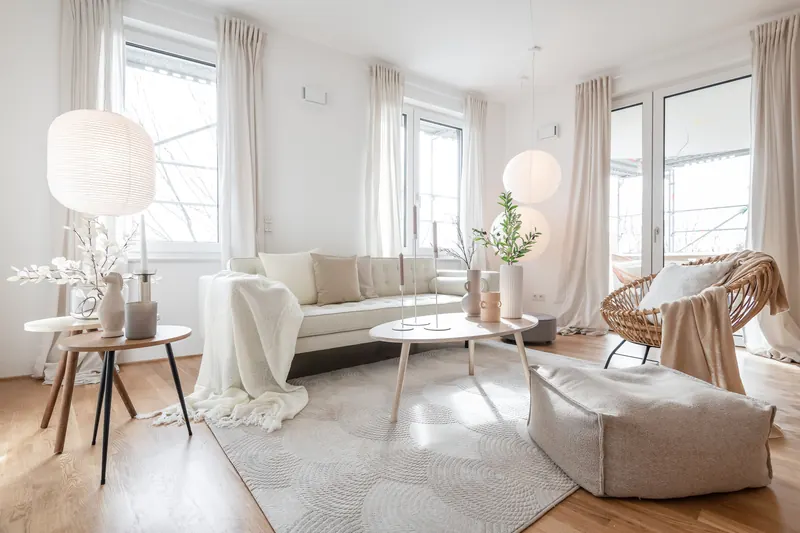
    Helles Wohnzimmer mit beigem Sofa, Rattansessel, Papierleuchten und bodentiefen Fenstern5,66 % brutto

    Offenbach am Main · Lauterborn

    2-Zimmer-Wohnung mit Balkon in Offenbach-Lauterborn

    • 58 m²
    • 2 Zimmer
    • Bj. 1968
    • saniert 2025
    Kaufpreis
    122.000 €
    Kaltmiete
    575 €
    Cashflow nach Steuern*
    −40 € / Monat

    Finanzierung: 20 % EK · 4,2 % Zins · 2 % Tilgung · vor Steuern −62 €

    Rechnung ansehen
  • Fiktives Beispielobjekt – dient zur Veranschaulichung, kein Angebot

    Offene Wohnküche mit weißer Küchenzeile, Esstisch für vier Personen und Parkettboden5,90 % brutto

    Hanau · Lamboy

    Kompakte 3-Zimmer-Wohnung mit Loggia in Hanau-Lamboy

    • 64 m²
    • 3 Zimmer
    • Bj. 1971
    • saniert 2024
    Kaufpreis
    116.000 €
    Kaltmiete
    570 €
    Cashflow nach Steuern*
    −37 € / Monat

    Finanzierung: 20 % EK · 4,2 % Zins · 2 % Tilgung · vor Steuern −57 €

    Rechnung ansehen
  • Fiktives Beispielobjekt – dient zur Veranschaulichung, kein Angebot

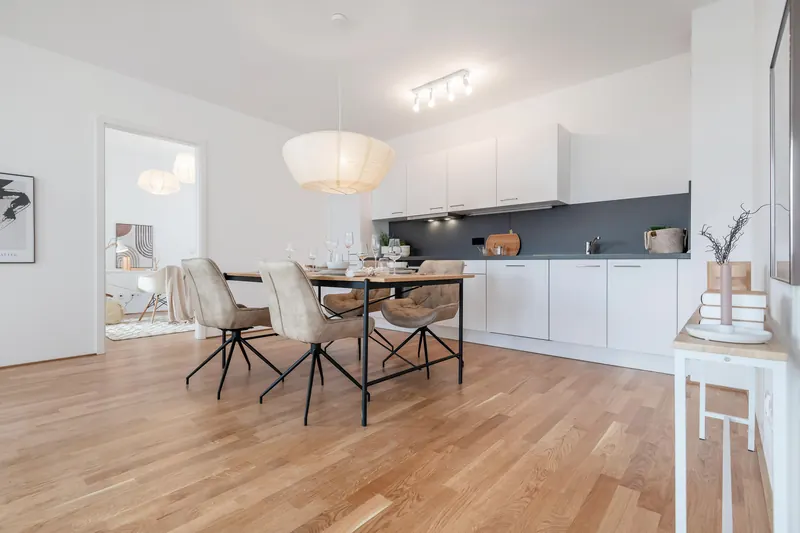
    Essbereich mit Holztisch und Polsterstühlen, im Hintergrund das helle Wohnzimmer5,52 % bruttoCashflow ausgeglichen

    Wiesbaden · Biebrich

    2-Zimmer-Wohnung im Hochparterre in Wiesbaden-Biebrich

    • 48 m²
    • 2 Zimmer
    • Bj. 1961
    • saniert 2024
    Kaufpreis
    113.000 €
    Kaltmiete
    520 €
    Cashflow nach Steuern*
    −2 € / Monat

    Finanzierung: 20 % EK · 4,2 % Zins · 1,5 % Tilgung · vor Steuern −24 €

    Rechnung ansehen

* Erstes Jahr, Single mit 3.000 € netto, mit der auf der Karte genannten Finanzierung (EK = Anteil am Kaufpreis, Nebenkosten zusätzlich aus Eigenkapital). Standard: 20 % EK, 4,2 % Zins, 2 % Tilgung; ein positiver Cashflow entsteht bei einzelnen Objekten durch mehr Eigenkapital oder weniger Tilgung. Alle Objekte und Werte sind fiktiv.

Alle Beispielobjekte
Nächster Schritt

Sie suchen eine echte Wohnung, die so rechnet?

Im Investment-Check beantworten Sie sechs kurze Fragen. Wir melden uns mit einer kostenlosen Ersteinschätzung und prüfen konkrete Angebote mit derselben Rechnung, einschließlich Stresstest.

Ähnliche Objekte anfragen

Stand: 04.10.2026. Fiktives Beispielobjekt – dient zur Veranschaulichung, kein Angebot. Bildnachweis: Fotos: Heike (Home Staging). Steuerquellen: § 32a EStG, Bundesministerium der Finanzen. Wie wir rechnen, steht in der Methodik.