Fiktives Beispielobjekt – dient zur Veranschaulichung, kein Angebot

Diese Wohnung gibt es nicht. Alle Werte sind gerechnet, um zu zeigen, wie wir ein Objekt prüfen.

1 / 5

Fotos: Heike (Home Staging)

Helles Wohnzimmer mit beigem Sofa, Rattansessel, Papierleuchten und bodentiefen Fenstern

Helles Wohnzimmer mit beigem Sofa, Rattansessel, Papierleuchten und bodentiefen Fenstern · 1 / 5 · Fotos: Heike (Home Staging)

Offenbach am Main · Lauterborn

2-Zimmer-Wohnung mit Balkon in Offenbach-Lauterborn

2025 saniert und neu vermietet, Südwest-Balkon

Wohnfläche
58 m²
Zimmer
2
Baujahr
1968
saniert 2025

Kaufpreis (fiktiv)

122.000 €

5,66 % brutto
Kaltmiete
575 € / Monat
Nettorendite
3,90 %
Cashflow vor Steuern
−62 € / Monat
nach Steuern
−40 € / Monat

Finanzierung: 20 % Eigenkapital · 4,2 % Zins · 2 % Tilgung

Kostenlos und unverbindlich: Wir melden uns mit einer Ersteinschätzung und passenden echten Objekten, sofern verfügbar.

Inhalt (6 Abschnitte)
  1. 1.Eckdaten
  2. 2.Beschreibung
  3. 3.Rechnung vor und nach Steuern
  4. 4.Preis, Miete und Finanzierung
  5. 5.Highlights und Risiken
  6. 6.Lage
Eckdaten

Die Wohnung im Überblick

Ort
Offenbach am Main, Stadtteil Lauterborn (keine Adresse, fiktiv)
Wohnfläche
58 m²
Zimmer
2
Baujahr
1968
Sanierung
2025 vor dem Verkauf: Duschbad mit bodengleicher Dusche, Einbauküche, Designboden in allen Räumen, Elektrik mit neuer Unterverteilung, Innentüren
Gemeinschaftseigentum
Fassade ungedämmt, Gas-Zentralheizung von 2003, Kunststofffenster von 2004; solide Erhaltungsrücklage (nicht Teil der Sanierung)
Etage
3. OG von 4, ohne Aufzug
Energie (fiktiv)
Klasse E, 142 kWh/(m²·a), Verbrauchsausweis, Gas-Zentralheizung (2003)
Ausstattung
Südwest-Balkon, Einbauküche (2025, mitvermietet), Kellerabteil, Gemeinschaftsstellplätze
Vermietet seit
10/2025 (nach der Sanierung neu vermietet), Kaltmiete 575 € (9,91 €/m²)
Hausgeld
285 € / Monat, davon 92 € nicht umlagefähig (Verwaltung, Erhaltungsrücklage), 193 € über die Nebenkosten vom Mieter
Beschreibung

Was die Wohnung ausmacht

Die Zwei-Zimmer-Wohnung liegt im dritten Obergeschoss einer Wohnanlage von 1968 mit 24 Einheiten. Vor dem Verkauf wurde sie 2025 komplett hergerichtet: neues Duschbad mit bodengleicher Dusche, neue Einbauküche, Designboden in allen Räumen, erneuerte Elektrik und neue Innentüren. Wohnzimmer und Schlafzimmer gehen nach Südwesten, vom Wohnzimmer erreicht man den Balkon. Seit Oktober 2025 ist die Wohnung neu vermietet. Die Kaltmiete von 575 € liegt rund 9 % über dem Mittelwert des Mietspiegels und unter der Grenze der Mietpreisbremse. Saniert ist allerdings nur die Wohnung selbst: Die Fassade ist ungedämmt, die Zentralheizung über zwanzig Jahre alt, und eine Dämmung wird in den Protokollen der Gemeinschaft bereits diskutiert. Deshalb, wegen des fehlenden Aufzugs und wegen der einfachen bis mittleren Lage liegt der Preis deutlich unter dem amtlichen Durchschnitt.

Rechnung

Rendite und Cashflow vor und nach Steuern

Gerechnet wie in unseren Stadt-Rechenbeispielen: 80 % Finanzierung, 4,2 % Sollzins und 2 % Tilgung. Steuer für einen Single mit 3.000 € netto im Monat (Steuerklasse I, Tarif 2026). Alle Zahlen ergeben sich aus den Eckdaten oben.

Kennzahlen

Bruttomietrendite
5,66 %
Faktor 17,7
Nettomietrendite
3,90 %
nach Kosten und Ausfall
Eigenkapital
38.515 €
20 % + Nebenkosten
Cashflow vor Steuern
−62 €
pro Monat, 1. Jahr
Cashflow nach Steuern
−40 €
Single, 3.000 € netto
Tilgung
163 €
Vermögensaufbau pro Monat

Rechenweg

Kaufpreis
122.000 €
2.103 €/m² Wohnfläche
Kaufnebenkosten
14.115 €
11,6 %: Grunderwerbsteuer Hessen 6 % (7.320 €), Notar/Grundbuch 2 %, Makler 3,57 %
Gesamtinvestition
136.115 €
Eigenkapital
38.515 €
20 % des Kaufpreises plus Nebenkosten, Darlehen 97.600 €
Jahreskaltmiete
6.900 €
575 € × 12
Nicht umlagefähige Kosten
−1.452 €
Hausgeldanteil 1.104 € + eigene Rücklage Sondereigentum 348 € pro Jahr (trotz Sanierung unverändert 6 €/m², weil Küche, Böden und Geräte sich abnutzen)
Mietausfallwagnis
−138 €
2 % der Jahresmiete
Jahresreinertrag
5.310 €
Bruttomietrendite
5,66 %
Jahreskaltmiete / Kaufpreis · Kaufpreisfaktor 17,7
Nettomietrendite
3,90 %
Reinertrag / (Kaufpreis + Nebenkosten)
Kreditrate
−504 € / Monat
Sollzins 4,2 %, Tilgung 2 % (Annahme, keine Konditionszusage); Zinsen 1. Jahr 4.061 €
Steuereffekt (Single, 3.000 € netto)
+22 € / Monat
Steuerersparnis 261 € im 1. Jahr. Einkünfte aus Vermietung −793 €: Miete nach Ausfall 6.762 € − Schuldzinsen 4.061 € − Kosten 1.452 € − AfA 2.042 €
Monatlicher Cashflow vor Steuern

−62 €

Reinertrag 443 € minus Kreditrate 504 €, davon Tilgung 163 € (Vermögensaufbau)

Monatlicher Cashflow nach Steuern

−40 €

−62 € vor Steuern plus 22 € Steuerersparnis im 1. Jahr. Die Tilgung mindert die Steuer nicht.

Stresstest (vor / nach Steuern)

  • Zins 2 Prozentpunkte höher (6,2 %): −224 € / −150 € pro Monat
  • 3 Monate Leerstand: einmalig −1.725 € Mietausfall vor Steuern
  • Mit 40 % Eigenkapital (62.915 €): +64 € / +58 € pro Monat

Steuer und AfA: 2 % lineare AfA auf 75 % Gebäudeanteil an Kaufpreis plus Nebenkosten (102.087 €) = 2.042 € im Jahr. Single, Steuerklasse I, ohne Kirchensteuer: 3.000 € netto entsprechen rund 4.747 € brutto, Grenzsteuersatz 33,1 %. Die Sanierung 2025 hat der Verkäufer bezahlt, sie steckt im Kaufpreis: Es fallen keine eigenen Sanierungskosten an, und die AfA-Basis bleibt Kaufpreis plus Nebenkosten mit unverändertem Gebäudeanteil. Gerechnet ist das erste Jahr als Differenz mit und ohne Wohnung nach Tarif 2026, vereinfacht und keine Steuerberatung.

Einordnung

Kaufpreis, Miete und Finanzierung

Fiktiv heißt nicht beliebig: Wir haben Kaufpreis und Miete an amtlichen Werten ausgerichtet. Eine Bruttorendite zwischen 5,5 und 6 % gibt es im Rhein-Main-Gebiet nur im unteren Preissegment. Deshalb liegen die Kaufpreise unter den Durchschnittswerten, auch nach der Sanierung 2025: Saniert ist nur die Wohnung, nicht das Gemeinschaftseigentum. Die Gründe für den Abschlag stehen bei den Risiken. Die Miete ist eine neue Vermietung nach der Sanierung und deshalb an die Mietpreisbremse gebunden.

Kaufpreis je m²

2.103 €

−21,2 % gegenüber 2.670 €/m² (Ø Wiederverkauf 2023, Baujahr 1950–1974, ganz Offenbach). Quelle: Gutachterausschuss Offenbach am Main, Immobilienmarktbericht 2024

Kaltmiete je m²

9,91 €/m²

+8,9 % gegenüber 9,10 €/m² (35–59 m², Baujahr 1961–1978, mittlere Lage, Mittelwert), Spanne 7,30 €/m² bis 10,90 €/m². Mietpreisbremse: Bei Wiedervermietung höchstens rund 10,01 €/m² (Vergleichsmiete + 10 %). Nach einer Modernisierung liegt die Vergleichsmiete laut Mietspiegel zwischen Mittelwert und oberem Spannenwert; wir rechnen vorsichtig mit dem Mittelwert. Quelle: Stadt Offenbach am Main, Mietspiegel 2026

Finanzierung und Cashflow

20 % Eigenkapital · 4,2 % Zins · 2 % Tilgung

Standardannahme wie in unseren Stadt-Rechenbeispielen: 20 % Eigenkapital plus Nebenkosten, Sollzins für einen Beleihungsauslauf von 80 %, 2 % anfängliche Tilgung.

Mit der Standardfinanzierung ist der Cashflow negativ. Mehr Eigenkapital oder eine niedrigere Tilgung würden ihn verbessern, binden aber mehr eigenes Geld oder verlängern die Laufzeit. Die Eigenkapitalrendite im ersten Jahr (Cashflow nach Steuern plus Tilgung, ohne Wertentwicklung) liegt bei 3,8 %.

Chancen und Risiken

Highlights und ehrliche Risiken

Was dafür spricht

  • 2025 saniert: Bad, Küche, Böden, Elektrik und Türen neu, in der Wohnung kein Investitionsbedarf
  • Kaufpreis rund ein Fünftel unter dem amtlichen Durchschnitt der Baujahresklasse
  • Neue Miete innerhalb der Mietspiegelspanne und unter der Mietpreisbremse
  • S-Bahn-Anschluss nach Frankfurt in wenigen Minuten erreichbar

Was Sie kritisch prüfen sollten

  • Gemeinschaftseigentum nicht mitsaniert: Eine Fassadendämmung kann eine Sonderumlage von mehreren Tausend Euro auslösen.
  • Gas-Zentralheizung von 2003; der Austausch nach Gebäudeenergiegesetz erhöht Hausgeld oder Rücklage.
  • Neuer Mieter seit 2025: Wie zuverlässig er zahlt, ist noch nicht über Jahre belegt.
  • Die amtlichen Preisdaten für Offenbach stammen aus 2023; der heutige Marktwert ist nur über aktuelle Vergleichsangebote prüfbar.
Lage

Lauterborn in Offenbach

Lauterborn liegt im Westen Offenbachs zwischen Innenstadt und Stadtwald, geprägt von Wohnanlagen der 1960er- und 1970er-Jahre. Busse fahren zur S-Bahn am Marktplatz, von dort sind es wenige Minuten bis Frankfurt.

Kapitalanlage Offenbach: Marktdaten und RechenbeispielAmtliche Kaufpreise, Mietspiegel, Stadtteile und Stresstest auf der Stadtseite.
Weitere Beispiele

Ähnliche Beispielobjekte

  • Fiktives Beispielobjekt – dient zur Veranschaulichung, kein Angebot

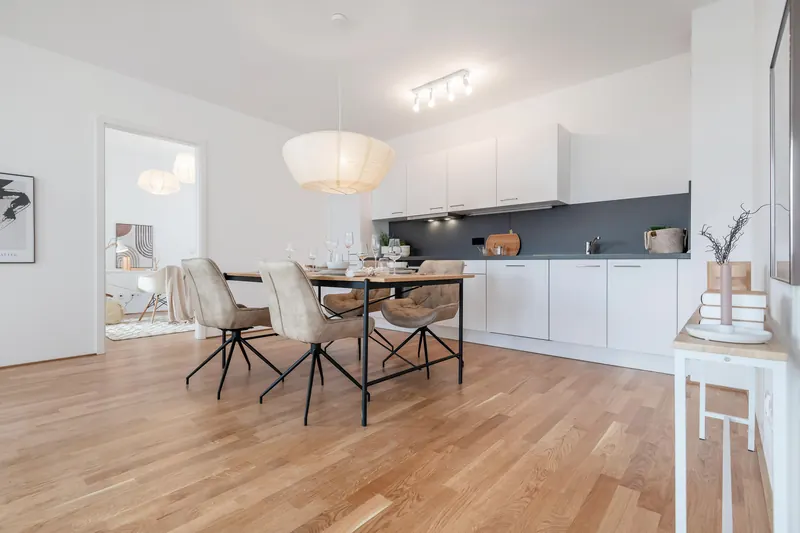
    Offene Wohnküche mit weißer Küchenzeile, Esstisch für vier Personen und Parkettboden5,90 % brutto

    Hanau · Lamboy

    Kompakte 3-Zimmer-Wohnung mit Loggia in Hanau-Lamboy

    • 64 m²
    • 3 Zimmer
    • Bj. 1971
    • saniert 2024
    Kaufpreis
    116.000 €
    Kaltmiete
    570 €
    Cashflow nach Steuern*
    −37 € / Monat

    Finanzierung: 20 % EK · 4,2 % Zins · 2 % Tilgung · vor Steuern −57 €

    Rechnung ansehen
  • Fiktives Beispielobjekt – dient zur Veranschaulichung, kein Angebot

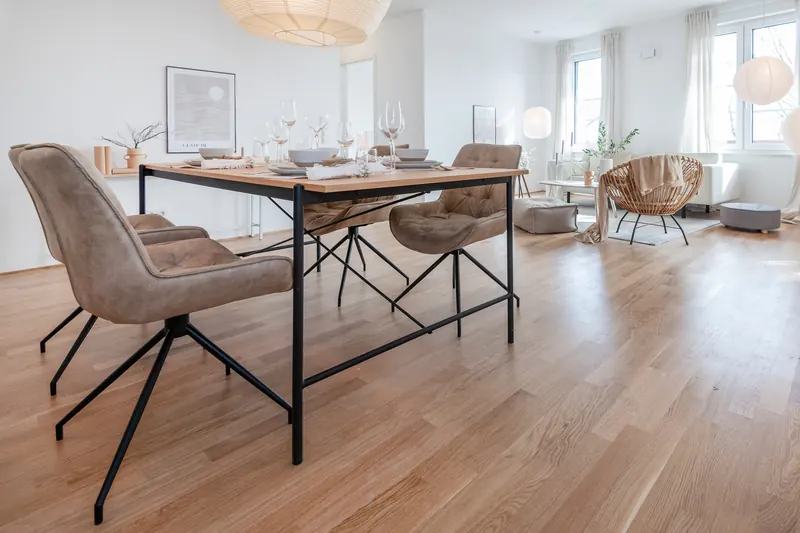
    Essbereich mit Holztisch und Polsterstühlen, im Hintergrund das helle Wohnzimmer5,52 % bruttoCashflow ausgeglichen

    Wiesbaden · Biebrich

    2-Zimmer-Wohnung im Hochparterre in Wiesbaden-Biebrich

    • 48 m²
    • 2 Zimmer
    • Bj. 1961
    • saniert 2024
    Kaufpreis
    113.000 €
    Kaltmiete
    520 €
    Cashflow nach Steuern*
    −2 € / Monat

    Finanzierung: 20 % EK · 4,2 % Zins · 1,5 % Tilgung · vor Steuern −24 €

    Rechnung ansehen
  • Fiktives Beispielobjekt – dient zur Veranschaulichung, kein Angebot

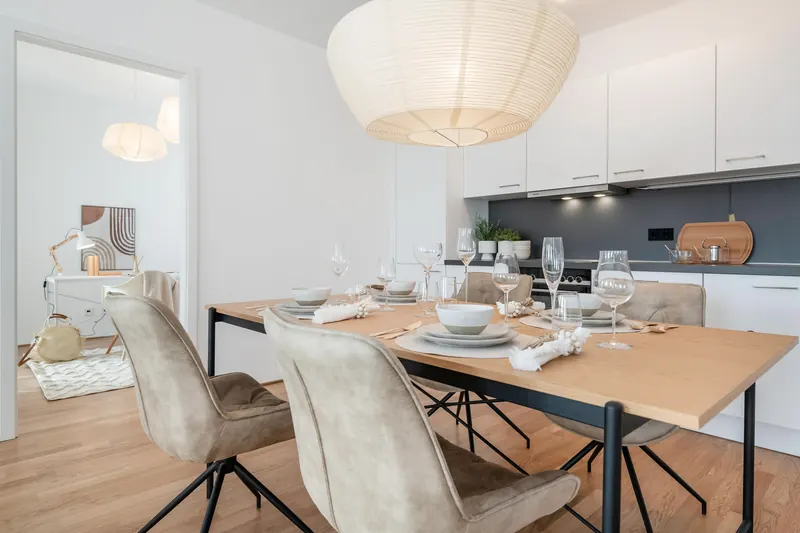
    Gedeckter Esstisch mit Polsterstühlen unter einer großen Papierleuchte, dahinter die Küche5,89 % bruttoCashflow positiv

    Hanau · Großauheim

    2-Zimmer-Wohnung mit Balkon in Hanau-Großauheim

    • 54 m²
    • 2 Zimmer
    • Bj. 1985
    • saniert 2024
    Kaufpreis
    106.000 €
    Kaltmiete
    520 €
    Cashflow nach Steuern*
    +27 € / Monat

    Finanzierung: 30 % EK · 4 % Zins · 2 % Tilgung · vor Steuern +30 €

    Rechnung ansehen

* Erstes Jahr, Single mit 3.000 € netto, mit der auf der Karte genannten Finanzierung (EK = Anteil am Kaufpreis, Nebenkosten zusätzlich aus Eigenkapital). Standard: 20 % EK, 4,2 % Zins, 2 % Tilgung; ein positiver Cashflow entsteht bei einzelnen Objekten durch mehr Eigenkapital oder weniger Tilgung. Alle Objekte und Werte sind fiktiv.

Alle Beispielobjekte
Nächster Schritt

Sie suchen eine echte Wohnung, die so rechnet?

Im Investment-Check beantworten Sie sechs kurze Fragen. Wir melden uns mit einer kostenlosen Ersteinschätzung und prüfen konkrete Angebote mit derselben Rechnung, einschließlich Stresstest.

Ähnliche Objekte anfragen

Stand: 04.10.2026. Fiktives Beispielobjekt – dient zur Veranschaulichung, kein Angebot. Bildnachweis: Fotos: Heike (Home Staging). Steuerquellen: § 32a EStG, Bundesministerium der Finanzen. Wie wir rechnen, steht in der Methodik.