Fiktives Beispielobjekt – dient zur Veranschaulichung, kein Angebot

Diese Wohnung gibt es nicht. Alle Werte sind gerechnet, um zu zeigen, wie wir ein Objekt prüfen.

1 / 5

Fotos: Heike (Home Staging)

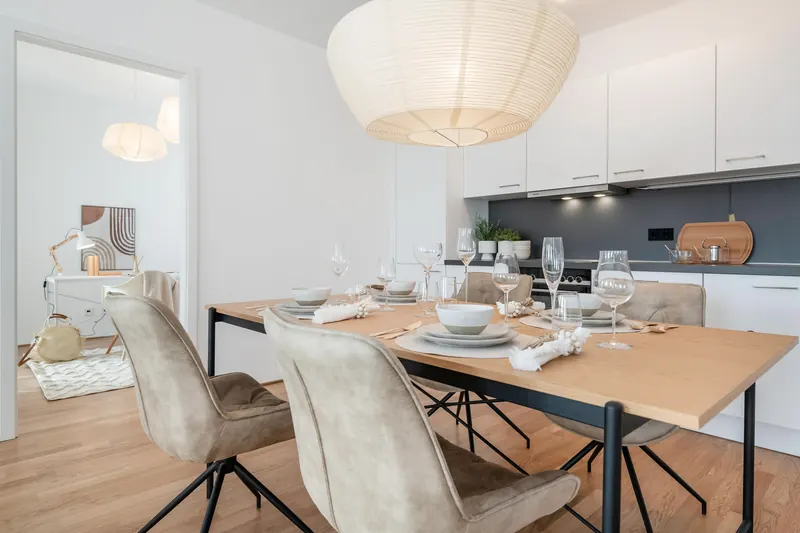
Essbereich mit Holztisch und Polsterstühlen, im Hintergrund das helle Wohnzimmer

Essbereich mit Holztisch und Polsterstühlen, im Hintergrund das helle Wohnzimmer · 1 / 5 · Fotos: Heike (Home Staging)

Wiesbaden · Biebrich

2-Zimmer-Wohnung im Hochparterre in Wiesbaden-Biebrich

2024 saniert, wenige Minuten zum Rheinufer

Wohnfläche
48 m²
Zimmer
2
Baujahr
1961
saniert 2024

Kaufpreis (fiktiv)

113.000 €

5,52 % brutto
Kaltmiete
520 € / Monat
Nettorendite
3,86 %
Cashflow vor Steuern
−24 € / Monat
nach Steuern
−2 € / Monat

Finanzierung (objektbezogen): 20 % Eigenkapital · 4,2 % Zins · 1,5 % Tilgung

Kostenlos und unverbindlich: Wir melden uns mit einer Ersteinschätzung und passenden echten Objekten, sofern verfügbar.

Inhalt (6 Abschnitte)
  1. 1.Eckdaten
  2. 2.Beschreibung
  3. 3.Rechnung vor und nach Steuern
  4. 4.Preis, Miete und Finanzierung
  5. 5.Highlights und Risiken
  6. 6.Lage
Eckdaten

Die Wohnung im Überblick

Ort
Wiesbaden, Stadtteil Biebrich (keine Adresse, fiktiv)
Wohnfläche
48 m²
Zimmer
2
Baujahr
1961
Sanierung
2024 vor dem Verkauf: Wannenbad mit Fenster, Einbauküche, Vinylboden, Innentüren, Elektrik
Gemeinschaftseigentum
Fassade, Dach und Keller unsaniert, Isolierglasfenster aus den 1990er-Jahren; kleine Gemeinschaft mit sechs Einheiten (nicht Teil der Sanierung)
Etage
Hochparterre von 3
Energie (fiktiv)
Klasse F, 172 kWh/(m²·a), Verbrauchsausweis, Gas-Etagenheizung (2011)
Ausstattung
Gemeinschaftsgarten, Wannenbad mit Fenster, Einbauküche (2024, mitvermietet), Kellerabteil, Fahrradkeller
Vermietet seit
09/2024 (nach der Sanierung neu vermietet), Kaltmiete 520 € (10,83 €/m²)
Hausgeld
230 € / Monat, davon 80 € nicht umlagefähig (Verwaltung, Erhaltungsrücklage), 150 € über die Nebenkosten vom Mieter
Beschreibung

Was die Wohnung ausmacht

Die kleine Zwei-Zimmer-Wohnung liegt im Hochparterre eines dreigeschossigen Hauses von 1961 mit sechs Einheiten, wenige Gehminuten vom Rheinufer entfernt. 2024 wurde sie vor dem Verkauf saniert: neues Wannenbad mit Fenster, Einbauküche, Vinylboden, neue Innentüren und eine erneuerte Elektrik. Die Gas-Etagenheizung stammt von 2011, hinter dem Haus gibt es einen Gemeinschaftsgarten. Seit September 2024 zahlt ein Mieter 520 € kalt. Das liegt am oberen Rand der Spanne des Wiesbadener Mietspiegels und unter der Grenze der Mietpreisbremse. Der Quadratmeterpreis liegt rund ein Fünftel unter dem amtlichen Wert für Biebrich. Das liegt am Hochparterre, an der schwachen Energieklasse und daran, dass Fassade, Dach und Keller der Gemeinschaft noch nicht saniert sind. Für Wiesbaden ist das ein niedriger Einstieg in eine gefragte Lage.

Rechnung

Rendite und Cashflow vor und nach Steuern

Gerechnet mit einer eigenen Finanzierung für dieses Objekt: 80 % Darlehen, also 20 % des Kaufpreises plus Nebenkosten aus Eigenkapital, 4,2 % Sollzins und 1,5 % Tilgung. Die Begründung und den Vergleich mit unserer Standardfinanzierung finden Sie unter „Einordnung“. Steuer für einen Single mit 3.000 € netto im Monat (Steuerklasse I, Tarif 2026). Alle Zahlen ergeben sich aus den Eckdaten oben.

Kennzahlen

Bruttomietrendite
5,52 %
Faktor 18,1
Nettomietrendite
3,86 %
nach Kosten und Ausfall
Eigenkapital
35.674 €
20 % + Nebenkosten
Cashflow vor Steuern
−24 €
pro Monat, 1. Jahr
Cashflow nach Steuern
−2 €
Single, 3.000 € netto
Tilgung
113 €
Vermögensaufbau pro Monat

Rechenweg

Kaufpreis
113.000 €
2.354 €/m² Wohnfläche
Kaufnebenkosten
13.074 €
11,6 %: Grunderwerbsteuer Hessen 6 % (6.780 €), Notar/Grundbuch 2 %, Makler 3,57 %
Gesamtinvestition
126.074 €
Eigenkapital
35.674 €
20 % des Kaufpreises plus Nebenkosten, Darlehen 90.400 €
Jahreskaltmiete
6.240 €
520 € × 12
Nicht umlagefähige Kosten
−1.248 €
Hausgeldanteil 960 € + eigene Rücklage Sondereigentum 288 € pro Jahr (trotz Sanierung unverändert 6 €/m², weil Küche, Böden und Geräte sich abnutzen)
Mietausfallwagnis
−125 €
2 % der Jahresmiete
Jahresreinertrag
4.867 €
Bruttomietrendite
5,52 %
Jahreskaltmiete / Kaufpreis · Kaufpreisfaktor 18,1
Nettomietrendite
3,86 %
Reinertrag / (Kaufpreis + Nebenkosten)
Kreditrate
−429 € / Monat
Sollzins 4,2 %, Tilgung 1,5 % (Annahme, keine Konditionszusage); Zinsen 1. Jahr 3.770 €
Steuereffekt (Single, 3.000 € netto)
+22 € / Monat
Steuerersparnis 262 € im 1. Jahr. Einkünfte aus Vermietung −794 €: Miete nach Ausfall 6.115 € − Schuldzinsen 3.770 € − Kosten 1.248 € − AfA 1.891 €
Monatlicher Cashflow vor Steuern

−24 €

Reinertrag 406 € minus Kreditrate 429 €, davon Tilgung 113 € (Vermögensaufbau)

Monatlicher Cashflow nach Steuern

−2 €

−24 € vor Steuern plus 22 € Steuerersparnis im 1. Jahr. Die Tilgung mindert die Steuer nicht.

Stresstest (vor / nach Steuern)

  • Zins 2 Prozentpunkte höher (6,2 %): −174 € / −104 € pro Monat
  • 3 Monate Leerstand: einmalig −1.560 € Mietausfall vor Steuern
  • Mit Standardfinanzierung (20 % Eigenkapital, 4,2 % Zins, 2 % Tilgung): −61 € / −40 € pro Monat

Steuer und AfA: 2 % lineare AfA auf 75 % Gebäudeanteil an Kaufpreis plus Nebenkosten (94.556 €) = 1.891 € im Jahr. Single, Steuerklasse I, ohne Kirchensteuer: 3.000 € netto entsprechen rund 4.747 € brutto, Grenzsteuersatz 33,1 %. Die Sanierung 2024 hat der Verkäufer bezahlt, sie steckt im Kaufpreis: Es fallen keine eigenen Sanierungskosten an, und die AfA-Basis bleibt Kaufpreis plus Nebenkosten mit unverändertem Gebäudeanteil. Gerechnet ist das erste Jahr als Differenz mit und ohne Wohnung nach Tarif 2026, vereinfacht und keine Steuerberatung.

Einordnung

Kaufpreis, Miete und Finanzierung

Fiktiv heißt nicht beliebig: Wir haben Kaufpreis und Miete an amtlichen Werten ausgerichtet. Eine Bruttorendite zwischen 5,5 und 6 % gibt es im Rhein-Main-Gebiet nur im unteren Preissegment. Deshalb liegen die Kaufpreise unter den Durchschnittswerten, auch nach der Sanierung 2024: Saniert ist nur die Wohnung, nicht das Gemeinschaftseigentum. Die Gründe für den Abschlag stehen bei den Risiken. Die Miete ist eine neue Vermietung nach der Sanierung und deshalb an die Mietpreisbremse gebunden.

Kaufpreis je m²

2.354 €

−19,6 % gegenüber 2.929 €/m² (Ø Wiederverkauf 2025, Baujahr 1950–1977, 45–79 m², Biebrich). Quelle: Gutachterausschuss Wiesbaden, Immobilienmarktbericht 2026

Kaltmiete je m²

10,83 €/m²

+7,2 % gegenüber 10,11 €/m² (unter 60 m², Baujahr 1950–1974, Bad und Heizung, mittlere Wohnlage), Spanne 9,31 €/m² bis 10,91 €/m². Mietpreisbremse: Bei Wiedervermietung höchstens rund 11,12 €/m² (Vergleichsmiete + 10 %). Teilmodernisierte Wohnungen bleiben in der Baualtersklasse des Gebäudes; die Modernisierung wird über Zuschläge innerhalb der Spanne berücksichtigt. Quelle: Landeshauptstadt Wiesbaden, Mietspiegel (14. Fortschreibung)

Finanzierung und Cashflow

20 % Eigenkapital · 4,2 % Zins · 1,5 % Tilgung

Eigenkapital und Zins wie im Standard, aber nur 1,5 % anfängliche Tilgung. Die monatliche Rate sinkt dadurch, die Restschuld allerdings langsamer, und bei der Anschlussfinanzierung bleibt mehr Darlehen dem Zinsänderungsrisiko ausgesetzt.

Ehrlich gesagt: Der ausgeglichene Cashflow (−24 € vor, −2 € nach Steuern im Monat) entsteht durch eine niedrigere Tilgung, nicht durch eine bessere Wohnung. Mit unserer Standardfinanzierung läge er bei −61 € vor und −40 € nach Steuern. Dafür sinkt die Restschuld langsamer: Nach zehn Jahren stehen noch rund 73.600 € offen statt 68.000 € bei 2 % Tilgung, und dieser höhere Betrag muss zum dann gültigen Zins anschlussfinanziert werden.

Chancen und Risiken

Highlights und ehrliche Risiken

Was dafür spricht

  • Gefragte Lage am Rhein zu einem Preis deutlich unter dem amtlichen Wert für Biebrich
  • 2024 saniert: Bad, Küche, Böden, Türen und Elektrik neu
  • Kleines Haus mit sechs Einheiten und Gemeinschaftsgarten
  • Wiesbaden mit stabilem Arbeitsmarkt aus Verwaltung und Versicherungen

Was Sie kritisch prüfen sollten

  • Gemeinschaftseigentum unsaniert: Fassade, Dach und Keller stehen noch an, bei sechs Einheiten verteilen sich die Kosten auf wenige Eigentümer.
  • Energieklasse F: Steigende CO₂-Kosten und ein späterer Tausch der Etagenheizung belasten Vermieter und Mieter.
  • Hochparterre: Einbruchschutz und Einsehbarkeit sind für manche Mieter ein Thema.
  • Die Miete liegt schon am oberen Rand der Mietspiegelspanne; viel Erhöhungsspielraum bleibt nicht.
Lage

Biebrich in Wiesbaden

Biebrich liegt im Süden Wiesbadens direkt am Rhein, mit Schlosspark, Rheinufer und einem großen Bestand an Nachkriegsbauten. Busse fahren in rund 15 Minuten in die Innenstadt, Mainz liegt auf der anderen Rheinseite.

Kapitalanlage Wiesbaden: Marktdaten und RechenbeispielAmtliche Kaufpreise, Mietspiegel, Stadtteile und Stresstest auf der Stadtseite.
Weitere Beispiele

Ähnliche Beispielobjekte

  • Fiktives Beispielobjekt – dient zur Veranschaulichung, kein Angebot

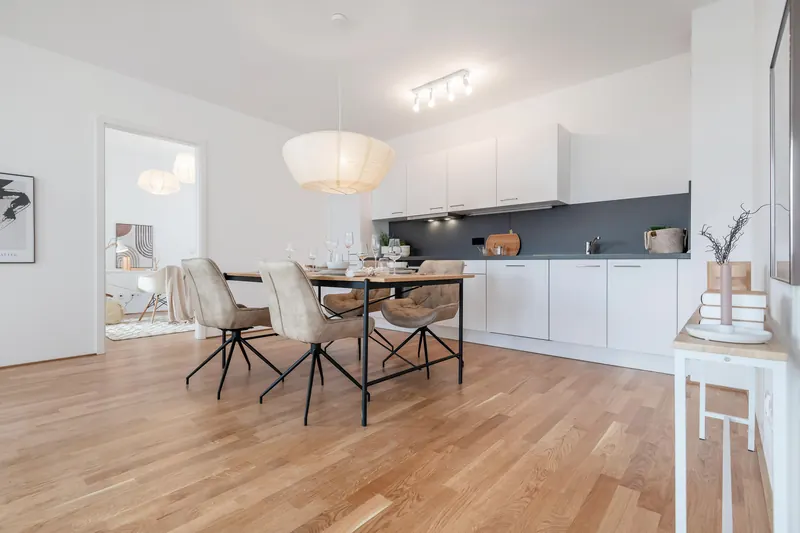
    Offene Wohnküche mit weißer Küchenzeile, Esstisch für vier Personen und Parkettboden5,90 % brutto

    Hanau · Lamboy

    Kompakte 3-Zimmer-Wohnung mit Loggia in Hanau-Lamboy

    • 64 m²
    • 3 Zimmer
    • Bj. 1971
    • saniert 2024
    Kaufpreis
    116.000 €
    Kaltmiete
    570 €
    Cashflow nach Steuern*
    −37 € / Monat

    Finanzierung: 20 % EK · 4,2 % Zins · 2 % Tilgung · vor Steuern −57 €

    Rechnung ansehen
  • Fiktives Beispielobjekt – dient zur Veranschaulichung, kein Angebot

    Gedeckter Esstisch mit Polsterstühlen unter einer großen Papierleuchte, dahinter die Küche5,89 % bruttoCashflow positiv

    Hanau · Großauheim

    2-Zimmer-Wohnung mit Balkon in Hanau-Großauheim

    • 54 m²
    • 2 Zimmer
    • Bj. 1985
    • saniert 2024
    Kaufpreis
    106.000 €
    Kaltmiete
    520 €
    Cashflow nach Steuern*
    +27 € / Monat

    Finanzierung: 30 % EK · 4 % Zins · 2 % Tilgung · vor Steuern +30 €

    Rechnung ansehen
  • Fiktives Beispielobjekt – dient zur Veranschaulichung, kein Angebot

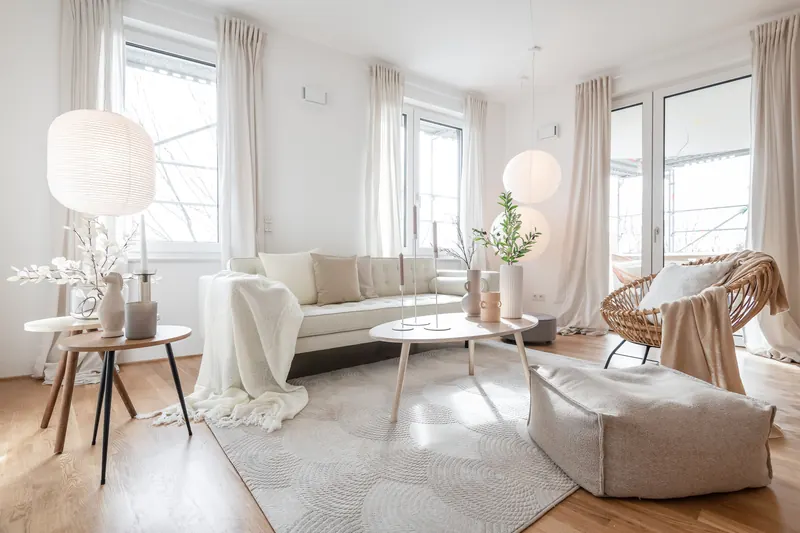
    Helles Wohnzimmer mit beigem Sofa, Rattansessel, Papierleuchten und bodentiefen Fenstern5,66 % brutto

    Offenbach am Main · Lauterborn

    2-Zimmer-Wohnung mit Balkon in Offenbach-Lauterborn

    • 58 m²
    • 2 Zimmer
    • Bj. 1968
    • saniert 2025
    Kaufpreis
    122.000 €
    Kaltmiete
    575 €
    Cashflow nach Steuern*
    −40 € / Monat

    Finanzierung: 20 % EK · 4,2 % Zins · 2 % Tilgung · vor Steuern −62 €

    Rechnung ansehen

* Erstes Jahr, Single mit 3.000 € netto, mit der auf der Karte genannten Finanzierung (EK = Anteil am Kaufpreis, Nebenkosten zusätzlich aus Eigenkapital). Standard: 20 % EK, 4,2 % Zins, 2 % Tilgung; ein positiver Cashflow entsteht bei einzelnen Objekten durch mehr Eigenkapital oder weniger Tilgung. Alle Objekte und Werte sind fiktiv.

Alle Beispielobjekte
Nächster Schritt

Sie suchen eine echte Wohnung, die so rechnet?

Im Investment-Check beantworten Sie sechs kurze Fragen. Wir melden uns mit einer kostenlosen Ersteinschätzung und prüfen konkrete Angebote mit derselben Rechnung, einschließlich Stresstest.

Ähnliche Objekte anfragen

Stand: 04.10.2026. Fiktives Beispielobjekt – dient zur Veranschaulichung, kein Angebot. Bildnachweis: Fotos: Heike (Home Staging). Steuerquellen: § 32a EStG, Bundesministerium der Finanzen. Wie wir rechnen, steht in der Methodik.